
Maritimstart · Båtforsikring · Båtlån · Bank
Båtforsikring og båtlån – tryggere valg for båtlivet
Båtdrømmen er de gode turene. En gjennomtenkt forsikring, oversiktlige lånekostnader og et realistisk budsjett gjør det lettere å glede seg til dem.
Her finner du beskrevne lenker til forsikringsselskaper, banker og fagkilder, med spørsmål du kan ta med når du ber om tilbud. Guiden hjelper deg å forstå dekning, egenandel, finansiering og oppgjør ved kjøp av ny eller brukt båt.
Gjennomgått 10. oktober 2026. Tilbud, dekninger og vilkår kan endres.
Båtforsikring og båtlån – fra drøm til gjennomtenkt valg
Tenk deg at du står på bryggen ved båten du har lyst på. Du ser for deg en stille kveld i skjærgården og turer som familien kan glede seg til. Så kommer de praktiske spørsmålene: Hva vil båten koste gjennom året? Hva skjer hvis motoren stanser? Og hvilke papirer må være i orden før nøklene skifter hånd? Dette er en tenkt situasjon, men spørsmålene er virkelige for mange båtkjøpere.
En god avtale begynner med riktig informasjon. Båtens alder, verdi, motor og bruksområde må beskrives presist. Det samme gjelder økonomien rundt kjøpet. Med en ryddig oversikt blir det lettere å sammenligne tilbud og å velge en båt du også har råd til å bruke og vedlikeholde.
Du kan starte tre steder: hos et forsikringsselskap for å undersøke dekning, hos en megler for å drøfte forsikringsbehov, eller hos en bank for å avklare finansiering. Rollene kan være forskjellige selv om nettsidene bruker lignende ord. Spør hvem som er avtalepart, hvem som leverer produktet, og hvem som hjelper deg når noe skjer.
Denne guiden er laget som en praktisk oversikt for båteiere. Oppføringene er ikke rangert etter pris, og det finnes ikke én avtale som er best for alle. Et lite skjærgårdsfartøy, en eldre turbåt og en seilbåt på langtur kan trenge forskjellige løsninger.
Fra båtdrøm til overtakelse – en plan i seks steg
| Steg | Det du ønsker avklart |
|---|---|
| 1. Beskriv båtlivet | Hvor skal du bruke båten, hvor mange blir med, og skal du seile langt, delta i regatta eller leie den ut? |
| 2. Finn økonomisk ramme | Sett kjøpesum, egenkapital og årlige utgifter ved siden av hverandre. Legg inn en reserve som passer båtens tilstand. |
| 3. Undersøk den konkrete båten | Kontroller identitet, dokumenter, servicehistorikk og kjente feil. Vurder en faglig tilstandsundersøkelse. |
| 4. Innhent sammenlignbare tilbud | Bruk samme opplysninger når du ber om forsikring og finansiering. Be om skriftlige vilkår og nedbetalingsplan. |
| 5. Avklar oppgjøret | Bli enige om hvem som gjør hva med eierskifte, eksisterende gjeld, registrering og betaling. Følg bankens fremgangsmåte. |
| 6. Bekreft overtakelsen | Kontroller starttidspunktet for forsikringen og avtalte dokumenter før båten tas i bruk. |
Det er lettere å rette en misforståelse før signering enn etter at nøklene er overlevert. Ta med spørsmålene du fortsatt ikke har svar på til banken, selskapet eller en fagperson. Et godt tilbud skal være mulig å forstå uten at du må gjette hva ordene betyr.
Historien bak navnene – og hvorfor lenker må oppdateres
Maritimstarts gamle side viser hvordan bank- og forsikringsmarkedet har forandret seg. Noen virksomheter har skiftet navn, noen har blitt samlet i større miljøer, og andre gamle nettsider gir ikke lenger en tydelig inngang til et aktuelt tilbud. Derfor er historikken brukt til å finne riktig vei videre.
Pantaenius oppgir at virksomheten ble registrert i Hamburg i 1899. Historien knytter marine- og transportforsikring til den senere satsingen på fritidsbåter. Selskapet beskriver etablering i Danmark i 1994 og åpning av kontor i Oslo i 2015. Det forklarer hvorfor en norsk båteier møter både norsk språk og en internasjonal organisasjon. Les Pantaenius’ egen historikk.
Norwegian Broker og Quality Broker ble samlet under Söderberg & Partners i 2018, ifølge selskapets melding om navneendringen. De to gamle oppføringene har derfor fått én oppdatert kontaktinngang for båtforsikring.
Fokus Bank ble Danske Bank. Danske Banks norske personkundevirksomhet ble deretter overført til Nordea i november 2024. GE Money Bank er også et historisk navn i denne sammenhengen; virksomheten i Norden ble kjøpt av Santander. For dagens båtkjøper er nåværende produkt, avtalepart og vilkår viktigere enn gamle reklamepåstander.
Et blikk bakover: båter og sjøfart i Frognerkilen i 1914
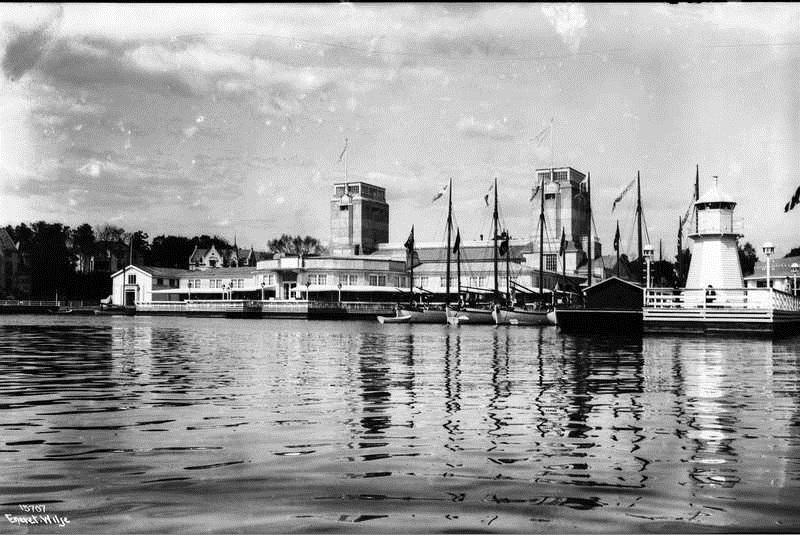
Båter, utstillingsbygninger og et fyrtårn speiler seg i vannet. Dette ekte arkivfotoet viser sjøfarts- og fiskeriavdelingen under Jubileumsutstillingen i 1914. Det gir et historisk bakteppe til et tema som også handler om dagens valg på land.
Bildet dokumenterer ikke en bestemt forsikring eller bankavtale. Det minner om hvor mye sjølivets omgivelser har endret seg, mens båter fortsatt krever omtanke, vedlikehold og gode avtaler. Historiske motiver får derfor stå sammen med aktuelle kilder, uten at gamle vilkår brukes som fasit for dagens båteier.
Aktører for båtforsikring i Norge
Her finner du aktuelle produktsider og kontaktinnganger. Beskriv samme båt og samme bruk når du ber flere aktører om tilbud. Be om vilkår og forsikringsbevis, og undersøk hva som er valgt, hva som kan kjøpes i tillegg, og hva som ikke omfattes.
Frende
Forsikringsselskap
Frende har en egen produktside for fritidsbåter, seilbåter og vannscootere. Siden beskriver flere dekningsnivåer og tilvalg, og gir tilgang til vilkårene. Det er en nyttig inngang hvis du vil undersøke sammenhengen mellom båtskade, redning og avbrutt ferie. Be om et tilbud for den faktiske båten og bruken din, og sjekk særlig om ønsket maskinskadedekning er inkludert eller må velges separat.
Gjensidige
Forsikringsselskap
Gjensidige tilbyr flere nivåer av båtforsikring og viser forskjellene i en produktoversikt. Båten, motoren og utstyret kan ha forskjellige vilkår og beløpsgrenser. Bruk siden til å finne spørsmålene du bør stille om blant annet opplag, transport og motorskader. Sammenlign ditt konkrete tilbud med andre avtaler på samme dekningsnivå; en produktoversikt er et utgangspunkt, mens forsikringsbevis og fullstendige vilkår beskriver avtalen.
If
Forsikringsselskap
If har en egen inngang for båtforsikring, med informasjon om dekninger og tilbud. Den er relevant for deg som vil undersøke forsikring av fritidsbåt og hva som følger med de ulike alternativene. Oppgi riktig båt, motor og planlagt bruk. Spør hvordan selskapet behandler fastmontert elektronikk, løst utstyr og eventuell jolle, og hvordan egenandel og erstatningsgrenser påvirker det tilbudet du får.
Pantaenius – norsk inngang
Spesialist og forsikringstilbyder
Pantaenius er en spesialist på båt- og yachtforsikring med en norsk språkversjon gjennom Danmark–Norge-inngangen. Her finner du informasjon om blant annet kasko, ansvar og ulykkesforsikring. For seilere og båteiere som planlegger turer utenfor hjemlige farvann, er det særlig nyttig å avklare seilingsområde og bruk. Kontroller hvem som er forsikringsgiver i avtalen, og hvilke vilkår som gjelder for akkurat ditt fartøy.
SpareBank 1 – båtforsikring
Bank og forsikringsformidler
SpareBank 1 gir en bankbasert inngang til båtforsikring med flere dekningsnivåer og lenker til vilkår fra Fremtind. Banken er kontaktpunktet, mens forsikringsgiver framgår av avtalen. Det er praktisk å undersøke lån og forsikring i samme samtale, men vurder hvert produkt for seg. Se særlig på motor, seil, opplag og ferieavbrudd når du sammenligner alternativene.
Storebrand
Forsikringsselskap
Storebrand beskriver båtforsikring med ulike dekninger og gir tilgang til fullstendige vilkår. Siden er nyttig for å undersøke blant annet utstyr, transport og opplag. Les hva som utløser en dekning, ikke bare navnet på den: en plutselig skade og en gradvis utvikling kan behandles forskjellig. Eventuelle kunde- og sikkerhetsfordeler må vurderes i det konkrete tilbudet, sammen med egenandel og unntak.
Söderberg & Partners – båtforsikring
Forsikringsmegler og rådgivningsmiljø
Söderberg & Partners har en egen kontaktinngang for båt- og vannscooterforsikring. Dette er den oppdaterte veien videre fra de gamle navnene Norwegian Broker og Quality Broker på Maritimstarts side. Selskapets historikk beskriver samlingen under Söderberg & Partners i 2018. Spør hvilke forsikringsgivere og løsninger som vurderes, hvordan rådgivningen betales, og hvem som følger opp dersom en skade oppstår.
Tryg
Forsikringsselskap
Tryg har en aktuell norsk inngang til båtforsikring og egne sider for blant annet seilbåt og mindre farkoster. Bruk produktsiden til å orientere deg om dekning og aktuelle vilkår. Avklar om båten din og turene du planlegger passer inn i avtalen. Se også på tilvalg, sikkerhetskrav og eventuelle særregler for opplag, transport og regatta før du velger.
Flere forsikringsinnganger – undersøk både produkt og kundevilkår
Forsikringsselskap · egen båtside
WaterCircles
En ekstra inngang til båtforsikring, med produktoversikt og mulige tilvalg. Undersøk hvordan dekningsnivå, motor og utstyr behandles i ditt tilbud. Be om fullstendige vilkår; ikke bruk navnet på et dekningsnivå som garanti for alle hendelser.
Forsikringsselskap · bestemte kundegrupper
JBF
Har en egen båtforsikringsside. JBF tilbyr forsikring til bestemte kundegrupper, så undersøk kundeberettigelse før du planlegger et bytte. Se krav til registrering og valgt dekningsnivå, og sammenlign et konkret tilbud med dine øvrige alternativer.
Forsikringsselskap · kundevilkår må avklares
Knif Trygghet
Har informasjon om båtforsikring og aktuelle dekningsalternativer. Bestillingssiden oppgir at båtforsikring ikke kan kjøpes alene, og at andre bestemte forsikringer må være på plass. Avklar også hvem som kan bli kunde og hvilke vilkår som gjelder.
Bankinngang · Fremtind som leverandør
DNB – båtforsikring
DNB oppgir Fremtind som leverandør av forsikringene. Inngangen kan være praktisk når du undersøker lån og forsikring i samme bank. Vurder likevel pris og dekning for hvert produkt, og se hvem som er avtalepart og skadebehandler.
Bankinngang · samarbeid med Gjensidige
Nordea – båtforsikring
Nordea viser videre til båtforsikring gjennom Gjensidige. Dette er en annen inngang til tilbud og kontakt, ikke et nytt uavhengig forsikringsselskap i oversikten. Sammenlign vilkår og totalpris for din båt, også når du har en bankavtale.
Kontroller hvem som kan bli kunde i JBF og Knifs vilkår for å kjøpe båtforsikring. Oversikten er et redaksjonelt utvalg og ikke en rangering, en pristest eller en komplett liste over alle tilbydere.
Hva dekker båtforsikring? Sammenlign det som betyr noe
Begrepene ansvar, delkasko, kasko og utvidet dekning brukes ofte, men innholdet er ikke identisk mellom tilbyderne. Tabellen viser spørsmål du bør undersøke. Den er ikke en dekningsbekreftelse for et bestemt selskap.
| Tema | Hva bør du spørre om? | Hvorfor er det relevant? |
|---|---|---|
| Ansvar | Hvilket rettslig erstatningsansvar dekkes, og med hvilke grenser? | Skade på andre kan gi et økonomisk krav. Ansvar dekker ikke automatisk din egen båt. |
| Brann og tyveri | Hvilke låser, merker og oppbevaringsrutiner kreves? | Sikkerhetsforskrifter kan være avgjørende for skadeoppgjøret. |
| Kaskoskade | Hvordan dekkes grunnstøting, kollisjon, synking og transport? | Ulike hendelser og situasjoner kan ha forskjellige vilkår. |
| Motor og drivverk | Er maskinskade valgt, og hvilke aldersgrenser og unntak gjelder? | Et motortilbud omfatter ikke nødvendigvis alle feil eller alle årsaker. |
| Opplag og sjøsetting | Gjelder avtalen under løft, landtransport og vinterlagring? | Båten kan utsettes for skade også utenfor båtsesongen. |
| Seilingsområde | Hvilke farvann, avstander og perioder omfattes? | Forsikring og redningsdekning kan ha ulike geografiske grenser. |
| Utstyr og jolle | Er elektronikk, seil, løse eiendeler og jolle med? | Det kan finnes beløpsgrenser eller krav om særskilt oppføring. |
| Egenandel | Gjelder samme egenandel ved alle skadetyper? | En lav årspris kan kombineres med høyere kostnad ved skade. |
Les særlig forskjellen mellom en plutselig hendelse og gradvis slitasje, korrosjon eller manglende vedlikehold. Ikke anta at et produktnavn som «utvidet» betyr at enhver motorfeil dekkes. Be om en skriftlig avklaring dersom du har en eldre motor, tidligere skader eller en uvanlig installasjon.
Fortell om regattaseiling, utleie, charter, næringsbruk og langturer hvis det er aktuelt. Endret bruk kan kreve en annen avtale. Forsikringssummen bør også gjennomgås når du bytter motor, oppgraderer utstyr eller endrer båtens verdi.
Se etter IPID: Produktarket gir en kort oversikt over forsikringen. Det kan hjelpe deg å orientere deg, men må leses sammen med fullstendige vilkår og det konkrete forsikringsbeviset. Gjensidige forklarer dokumenttypen i sin oversikt over produktinformasjon.
Forsikringen må passe slik du faktisk bruker båten
| Planlagt bruk | Spørsmål til forsikringsgiveren |
|---|---|
| Kortere turer i skjærgården | Gjelder avtalen for hele farvannet og sesongen, og hva omfattes dersom turen avbrytes? |
| Seilbåt og regatta | Er regatta omfattet? Hvordan behandles rigg, mast og seil, og hvilke egenandeler gjelder? |
| Langtur og utenlandsreise | Hvilke geografiske grenser gjelder, og må turen forhåndsavklares? Spør også om assistanse og hjemtransport. |
| Utleie eller næringsbruk | Er planlagt bruk godkjent skriftlig? Privat fritidsbåtdekning er ikke en bekreftelse på utleiedekning. |
| Kajakk, kano eller robåt | Hva følger eventuelt av innboforsikringen, og hva må forsikres separat? Bruk de særskilte produktopplysningene. |
| Eldre motor eller nytt utstyr | Hva er valgt av maskinskadedekning, og hvordan påvirker alder, verdi og dokumentasjon oppgjøret? |
For mindre farkoster kan du lese Ifs informasjon om kajakk og kano og Trygs inngang for robåt, kano og kajakk. For bedriftsbruk finnes blant annet Gjensidiges båtforsikring for bedrifter. Disse produktinngangene har forskjellige formål; spør om ditt konkrete fartøy og din aktivitet.
Du finner også Trygs vilkårsinngang og Pantaenius’ betingelser og klausuler. Bruk dokumentversjonen som gjelder for avtalen din, sammen med forsikringsbeviset og eventuelle særvilkår.
Hvordan finner du en god pris på båtforsikring?
Be om flere tilbud og legg dem ved siden av hverandre. Sammenlign årspris, valgt dekning, egenandel og de punktene som betyr mest for ditt båtliv. Et tilbud blir først sammenlignbart når opplysningene om båten og bruken er de samme.
Spør om medlemsavtaler, samlerabatt og skadeforebyggende tiltak. Vurder sluttsummen framfor rabattprosenten alene. Undersøk også hva som skjer med øvrige forsikringer dersom du flytter bare båten til en ny tilbyder.
Ta opp vinterlagring og sesongvariert pris. En forsikring kan være beregnet med ulik risiko gjennom året, slik at oppsigelse om høsten ikke gir den besparelsen du forventer. Båten kan fortsatt ha behov for dekning mot blant annet brann og tyveri i opplag. Be selskapet forklare avregningen og alternativene før du endrer avtalen.
Årspremie og egenandel – se to forskjellige regnestykker
En lavere årspris kan være attraktiv når alt går som planlagt. Ved en skade spiller egenandelen inn. Tabellen viser et oppdiktet eksempel med to avtaler som ellers antas å ha identisk relevant dekning. Tallene er ikke faktiske forsikringspriser eller en anbefaling av en tilbyder.
| Oppdiktet alternativ | Årspremie | Egenandel | Premie + egenandel ved én dekket skade |
|---|---|---|---|
| A | 2 800 kr | 5 000 kr | 7 800 kr |
| B | 3 600 kr | 2 500 kr | 6 100 kr |
Forutsetningen er én dekket skade på 10 000 kr i året, uten andre fradrag eller premieendringer. Uten skade er A 800 kr billigere. I dette ene skadescenarioet blir premie pluss egenandel 1 700 kr lavere i B. Eksemplet sier ingenting om hvor sannsynlig skaden er, og er ikke en fullstendig beregning av forventet kostnad.
I virkelige tilbud må også forskjeller i dekning, beløpsgrenser, aldersfradrag og øvrige vilkår undersøkes. Be om en forklaring hvis høyere egenandel gir lavere pris. Finn ut hvor stor egenandel du kan håndtere, fremfor å velge ut fra rabattprosent alene.
Båtlån og finansiering av ny eller brukt båt
Egne båtlån kan ha sikkerhet i båten og krav til dokumentasjon, registrering og forsikring. Vilkårene påvirkes av blant annet fartøy og kundens økonomi. Bruk disse inngangene til å undersøke et konkret tilbud, og avklar kjøpsprosessen før du lover selger en bestemt oppgjørsdato.
DNB – båtlån
Bank – eget båtlånsprodukt
DNB tilbyr lån til ny eller brukt båt med båten som sikkerhet. Banken beskriver en prosess der den konkrete båten vurderes, dokumentasjonen gjennomgås og registrering og forsikring må være på plass. Siden gir også inngang til beregning av kostnadene. Spør om krav til egenkapital, båtens alder, registrering og oppgjør. Avklar framgangsmåten med banken før du avtaler overtakelse med selger.
Santander – båtlån
Bank – eget båtlånsprodukt
Santander har et eget båtlånsprodukt for nye og brukte båter og publiserer informasjon om priser og betingelser. Det er en aktuell inngang til å undersøke finansiering med sikkerhet i båten. Be om et skriftlig tilbud med effektiv rente, gebyrer, samlet tilbakebetaling og nedbetalingsplan. Historiske GE Money Bank-navn er erstattet med denne nåværende produktinngangen, uten å videreføre den gamle sidens forbrukslånsreklame.
SpareBank 1 – båtlån
Bankallianse – båtlån
SpareBank 1 har en inngang til lån for båt, med informasjon som skiller mellom blant annet båtstørrelser og ulike former for finansiering. Velg aktuell bank og undersøk hvilke krav som gjelder for din båt. Sammenlign lånet med andre tilbud med samme lånebeløp og nedbetalingstid. Bruk samtalen med banken til å avklare dokumentasjon, forsikring og hvordan kjøpesummen kan gjøres opp.
Flere tilbydere med egne båtlånsinnganger
Finansieringsselskap · båtlån
Brage Finans
Har en egen båtlånsside med søknadsinngang, prisinformasjon og veiledning for bruktbåt. Undersøk krav til båten, sikkerhet, egenkapital og oppgjør. Be om et tilbud som viser effektiv rente og total tilbakebetaling for beløpet og løpetiden du vurderer.
Bank · båten som sikkerhet
Sparebanken Norge
Banken beskriver båtlån med båten som sikkerhet og viser videre til informasjon om kjøp av brukt båt. Bruk inngangen til å undersøke et konkret kjøp. Avklar hvilken dokumentasjon som trengs, registrering, forsikring og når utbetaling kan skje.
Det kan være nyttig å kontakte den lokale banken du allerede kjenner, men undersøk om banken har et eget båtlånsprodukt eller tilbyr en annen finansieringsform. Et merkenavn alene forteller ikke hvilken sikkerhet lånet har. Be om et skriftlig tilbud før du sammenligner.
Tre finansieringsformer – forskjellige kostnader og risikoer
| Alternativ | Hva brukes som sikkerhet? | Hva bør avklares? |
|---|---|---|
| Båtlån med sikkerhet | Båten, etter bankens krav og gjeldende ordning. | Krav til egenkapital, båtens alder, registrering, kasko og oppgjør. |
| Lån med sikkerhet i bolig | Boligen. | Om banken godkjenner det, risiko for boligen og en egen nedbetalingsplan for båtkjøpet. |
| Lån uten sikkerhet | Ikke særskilt pant i båt eller bolig. | Effektiv rente, samlet gjeld, løpetid og om kjøpet heller bør reduseres eller utsettes. |
En lavere månedlig betaling kan skyldes lengre nedbetalingstid. Sammenlign derfor tilbud med samme lånebeløp og løpetid, og se både på effektiv rente og samlet tilbakebetaling. Legges båtkjøpet inn i et boliglån, er det nyttig å be banken vise hva båtdelen koster hvis den betales ned over en egen, kortere periode.
Egenkapital reduserer lånebehovet. Samtidig trenger du penger til drift og uventede utgifter etter overtakelsen. Finn balansen mellom kjøpesum, finansiering og økonomisk reserve før du bestemmer deg. Et godkjent lån er ikke det samme som at hele båtbudsjettet er dekket.
Forbrukerrådet har en egen sjekkliste for lån uten sikkerhet. Bruk den dersom du undersøker et slikt alternativ.
Hva gjør løpetiden med lånekostnaden?
Månedsbeløpet viser hva som skal betales løpende. Totalsummen viser hva betalingen blir gjennom hele perioden. Tabellen er et rent regneeksempel på et lån på 300 000 kr, med faste månedlige annuitetsbetalinger og uendret nominell rente. Ingen etablerings- eller termingebyrer, forsikring eller andre kostnader er med.
| Oppdiktet nominell rente | Løpetid | Per måned, omtrent | Tilbakebetaling totalt | Rentekostnad |
|---|---|---|---|---|
| 8 % | 5 år | 6 083 kr | 364 975 kr | 64 975 kr |
| 8 % | 10 år | 3 640 kr | 436 779 kr | 136 779 kr |
| 6 % | 10 år | 3 331 kr | 399 674 kr | 99 674 kr |
| 10 % | 5 år | 6 374 kr | 382 447 kr | 82 447 kr |
Tallene er ikke dagens markedsrenter, effektive renter eller et lånetilbud. Totalene er beregnet fra uavrundet månedsbeløp; avrunding i tabellen kan gi små avvik hvis du ganger de viste tallene selv.
Med samme nominelle rente på 8 prosent gir ti år lavere månedsbetaling enn fem år, men høyere samlet rentekostnad. Selv ti år med 6 prosent blir dyrere totalt enn fem år med 8 prosent i dette eksemplet. Derfor bør lav rente og lav månedsbetaling alltid ses sammen med løpetiden.
For faktiske tilbud: sammenlign effektiv rente, gebyrer, total tilbakebetaling og nedbetalingsplan for samme beløp og løpetid. Be banken vise et alternativ med kortere nedbetaling, og hvordan økonomien påvirkes dersom renten endrer seg. Forbrukerrådets lånesjekkliste er en nyttig inngang. Banken vurderer søknaden; du må også vurdere plass til båtens øvrige utgifter.
Bank og andre finansieringsinnganger
Nordea – bank og lån
Bank – generell låneinngang
Nordea er en aktuell bankinngang for å drøfte økonomi og finansieringsmuligheter. Lenken går til bankens låneoversikt og presenteres ikke som et universelt båtlånstilbud. Den tidligere Fokus Bank-inngangen er historisk: navnet ble Danske Bank, og Danske Banks norske personkundevirksomhet ble overført til Nordea i november 2024. Undersøk hvilket produkt banken faktisk kan tilby for situasjonen din.
De to oppføringene nedenfor er videreført fra den gamle siden med oppdatert rollebeskrivelse. De er generelle finansieringsinnganger og er ikke presentert som egne båtlånsprodukter.
Bluestep Bank
Bank – bolig og refinansiering
Bluestep beskriver boliglån, refinansiering med sikkerhet i bolig og tilknyttede banktjenester. Den gamle oppføringen er beholdt med en presis beskrivelse av dagens tilbud, framfor et løfte om lån til enhver båtkjøper. Hvis du vurderer bolig som sikkerhet, må risiko og samlet økonomi vurderes. Be om en tydelig nedbetalingsplan og sammenlign totalkostnaden ved de aktuelle alternativene.
Centum
Låneformidler – generell finansiering
Centum beskriver formidling av lånesøknader til samarbeidende banker, blant annet for lån uten sikkerhet og refinansiering. En formidler er ikke det samme som banken som gir lånet. Den gamle påstanden om et bestemt beløp og svar på 20 minutter er fjernet. Undersøk samarbeidspartnerne, kostnadene og hvem som behandler opplysningene dine. Lån uten sikkerhet bør ikke være en snarvei rundt et realistisk båtbudsjett.
Bank, betaling og BankID ved båtkjøp
Et båtkjøp kan samle flere store hendelser samme dag: signering, eierskifte, forsikring og betaling. Avklar prosessen i god tid. Undersøk betalingsgrenser, nødvendige dokumenter og bankens behandlingstid før du avtaler en overtakelse som krever at alt skjer på minutter.
Bekreft mottaker og betalingsinstruksjoner gjennom en kontaktvei du allerede har kontrollert. En endring av kontonummer like før oppgjør bør avklares med riktig avtalepart. Ikke la tidspress erstatte kontrollen av eierskap, avtale og oppgjørsplan.
BankID skal være personlig
BankID anbefaler at du ikke deler passord, koder eller PIN med andre og ikke godkjenner innlogginger du ikke selv har startet. Ved mistanke om svindel: stopp og kontakt banken gjennom en kontrollert kanal. Les BankIDs offisielle sikkerhetsråd.
Hold båtens løpende utgifter oversiktlige. En egen budsjettoversikt kan skille service, havneavgifter og forsikringspremie fra vanlige husholdningsutgifter. Dersom du bruker flere banker, spør hvordan betaling, dokumentasjon og samlet kundeforhold fungerer – og sammenlign den reelle kostnaden ved eventuelle produktpakker.
Hva koster det å eie båt? Lag et årsbudsjett før kjøpet
Båtens kjøpesum er bare én del av regnestykket. Båtplass, vedlikehold og vinterlagring følger andre rytmer enn lånets månedlige betaling. Et årsbudsjett gjør det lettere å se hele bildet og planlegge når de største utgiftene kommer.
| Budsjettpost | Hva bør inngå? | Slik finner du et beløp |
|---|---|---|
| Finansiering | Avdrag, renter og gebyrer. | Bruk nedbetalingsplanen fra banken. |
| Forsikring | Premie og plass til en eventuell egenandel. | Innhent tilbud for den konkrete båten. |
| Båtplass | Havneavgift, strøm og eventuelle andre kostnader. | Spør havnen om komplett sesong- eller årspris. |
| Opptak og opplag | Løft, transport, landplass og eventuell tildekking. | Be om et skriftlig tilbud med klart omfang. |
| Motor og vedlikehold | Service, slitedeler og oppfølging av skrog og utstyr. | Se servicehistorikk og få en vurdering av kommende arbeid. |
| Drivstoff og bruk | Forbruk på de turene du faktisk planlegger. | Beregn ut fra båtens dokumenterte forbruk og turmønster. |
| Reserve | Uventede reparasjoner og andre ekstrautgifter. | Sett av en sum som passer båten og egen økonomi. |
Lag gjerne to versjoner: et normalt år og et år med ekstra verkstedarbeid. Spør deg selv om begge passer økonomien. Dersom budsjettet blir stramt, kan en mindre båt, en rimeligere båt eller båtutleie være en god vei til sjølivet.
Ved bruktbåtkjøp gir dokumentasjon og en tilstandsundersøkelse et bedre grunnlag for å vurdere vedlikeholdsbehovet. En ny presenning eller en blank overflate forteller ikke alene hva som ligger foran deg. Be om fakturaer, servicehistorikk og opplysninger om kjente feil.
Årsbudsjett og betalingsplan er to forskjellige ting
Selv et budsjett som går opp for hele året, kan bli krevende i en måned med flere store fakturaer. Båtplass, opptak, service og premie kan komme på andre tidspunkt enn lånebetalingen. Skriv derfor både beløp og forventet betalingsmåned ved hver post.
| Praktisk spørsmål | Slik får du bedre oversikt |
|---|---|
| Hva betaler jeg ved kjøpet? | Samle kjøpesum, egenkapital, undersøkelser, eventuelle gebyrer og arbeid som må utføres straks. |
| Hva kommer hver måned? | Bruk bankens faktiske nedbetalingsplan og noter andre faste betalinger. |
| Hva kommer ved sesongstart og opplag? | Be havn og leverandører om skriftlig pris og betalingstidspunkt. Undersøk hva som er med og hva som kommer i tillegg. |
| Hva kan bli uventet? | Se på båtens tilstand og kommende vedlikehold. Velg en reserve ut fra egen økonomi, uten å anta at forsikringen betaler alle reparasjoner. |
| Hva skjer ved salg? | Avklar restgjeld, innfrielse og oppgjør før du setter en forventet salgssum inn i regnestykket. |
Som et oppdiktet eksempel tilsvarer 60 000 kr i årlige drifts- og vedlikeholdsutgifter 5 000 kr per måned i gjennomsnitt. Det betyr ikke at regningene kommer jevnt. Lån, verdifall og kjøpskostnader er ikke med i dette eksemplet. Bruk egne tilbud og erfaringer når du fyller ut ditt budsjett.
Skal båten selges senere, kan salgssummen bli annerledes enn du håper. Et planlagt salg bør derfor ikke være den eneste løsningen for å betale en kostnad som snart forfaller. Undersøk hva nedbetalingsplanen innebærer dersom du beholder båten lenger enn planlagt.
Tyverimerking, registrering og kontroll før oppgjør
Finn skrognummer, motornummer og relevante dokumenter tidlig. Kontroller at opplysningene stemmer med båten og selgeren. Banken kan ha egne krav til hvordan kjøp, registrering og pant skal gjennomføres. Registrering i Småbåtregisteret og tinglysing i NOR er forskjellige ordninger.
Securmark – tyverimerking
Tyverimerking og sikkerhet
Securmark tilbyr tyverimerking av båt og motor med blant annet merker og gravering. Dokumentasjon av identitet er nyttig både ved salg og dersom noe blir stjålet. Leverandøren beskriver også sikkerhetsprodukter og tilknyttede tjenester. Spør forsikringsselskapet om tiltaket påvirker akkurat din avtale. En mulig rabatt eller egenandelsordning har egne vilkår og er ikke automatisk lik hos alle selskaper.
Småbåtregisteret
Register – Redningsselskapet
Småbåtregisteret gir en inngang til registrering av fritidsbåt og motor. Korrekte opplysninger gjør det enklere å knytte fartøyet til eier og identitet. Registeret har en annen rolle enn NOR og skal ikke omtales som et tilsvarende register for tinglysing av pant. Avklar med banken og registeret hvilke krav og framgangsmåter som gjelder ved ditt båtkjøp.
Sjøfartsdirektoratet – Skipsregistrene
Myndighet og skipsregister
Sjøfartsdirektoratet forvalter skipsregistrene og gir veiledning om blant annet registrering, eierskifte og pant. Dette er den sentrale inngangen når finansiering eller et båtkjøp krever avklaring i NOR. Båtens størrelse og situasjon påvirker hvilke regler som er relevante. Følg registerets og bankens anvisninger, og få eierskap og heftelser avklart før oppgjøret gjennomføres.
Avklar eventuelle heftelser, eierskifte og oppgjør med banken og registeret. Ikke bruk et betalingsopplegg fra en annen båt som fasit. Før overtakelsen bør starttidspunktet for din egen forsikring være bekreftet. Selgers avtale er ikke et tilstrekkelig grunnlag for å anta at båten er dekket for deg.
NOR, Småbåtregisteret og pant – avklar riktig ordning
Sjøfartsdirektoratet oppgir at fritidsfartøy må være minst 7 meter for nyregistrering i NOR. Norske fartøy på 15 meter og mer er som hovedregel registreringspliktige, med oppgitte unntak. Dette er registerregler; bankens vilkår for finansiering kommer i tillegg. Ikke forveksle et bankkrav ved 7 meter med generell registreringsplikt ved 15 meter.
Se veiledningen om nyregistrering og informasjonen om registrering av heftelser. Skipssøk gir en inngang til registrerte fartøy. Undersøk hvilke dokumenter og bekreftelser du trenger for det konkrete oppgjøret.
En registrering i Småbåtregisteret dokumenterer ikke det samme som tinglysing i NOR. Dersom banken krever registrering, må den forklare hvilken ordning og hvilken rekkefølge kjøpet skal følge. Be om bekreftelse på hvordan eksisterende gjeld og pant skal håndteres, hvem som mottar betaling og når båten kan overtas.
Når en skade skjer – gjør dokumentasjonen enkel
Finn kontaktveien til forsikringsselskapet før du trenger den. Ha polisenummer og båtopplysninger tilgjengelig. Dokumenter hendelsesforløpet med tidspunkt, sted, bilder og relevante kvitteringer. Beskriv det du faktisk vet, og skill egne observasjoner fra antakelser.
Følg selskapets anvisninger om besiktigelse, reparasjon og videre skadebehandling. Avklar større tiltak før de bestilles, og ta vare på dokumentasjonen. Praktisk skadebegrensning og krav til melding følger avtalen; spør når du er usikker.
Er du uenig i avgjørelsen, be om en skriftlig begrunnelse med henvisning til vilkårene. Klage først til selskapet. Finansklagenemnda gir informasjon om når og hvordan en sak kan tas videre.
Skademelding og klage – finn riktig kontaktvei
Skadebehandling · eksisterende avtale
Gjensidige – meld båtskade
Inngang for skade på båt, vannscooter og kajakk. Finn riktig hendelsestype og les hvilken dokumentasjon selskapet ber om. Bruk avtalen din og selskapets kontaktvei; denne lenken er ikke en bekreftelse på at hendelsen dekkes.
Skadebehandling · eksisterende avtale
If – meld skade på båt
Forklarer hvordan du går videre med en båtskade og gir inngang til melding. Ha oversikt over tid, sted, hendelsesforløp og dokumenter. Undersøk med selskapet hvordan besiktigelse og reparasjon skal avklares.
Uavhengig veiledning · klage
Forbrukerrådet – uenig om forsikring
Beskriver hvordan en uenighet kan tas opp med selskapet og eventuelt videre. Bruk rådene til å samle avtalen, avslaget og det du mener er feil. Undersøk hvilke saker klageorganet kan behandle.
Uavhengig veiledning · banktjenester
Forbrukerrådet – uenig med banken
Gir en inngang til skriftlig klage på banktjenester og videre klagemuligheter. Skill mellom det banken faktisk har avtalt og det du forventet. Dokumenter spørsmål, svar og beregninger som er relevante for saken.
Når noe skjer, kommer menneskers sikkerhet først. Dokumenter fra et trygt sted og følg riktig kontaktvei for situasjonen. Be om skriftlig avklaring av tiltak og kostnader der det er mulig. Ved uenighet er en kort tidslinje med faktiske hendelser ofte mer nyttig enn mange udokumenterte antakelser.
Uavhengige ressurser, kontrakter og klagehjelp
Bruk tilbydernes sider til å undersøke produktene og disse ressursene til å kontrollere, sammenligne og dokumentere. Opplysninger om et foretak bør knyttes til det juridiske navnet og den rollen det har i avtalen.
Finansportalen – Forbrukerrådet
Forbrukerressurs og sammenligning
Finansportalen er Forbrukerrådets inngang til sammenligning av finansielle produkter og tjenester. Bruk den til å orientere deg i markedet og undersøke bankkostnader. Hvilke produktkategorier som kan sammenlignes, kan endres; dette er ikke presentert som en komplett priskalkulator for alle båtforsikringer. Et sammenligningsresultat må følges opp med konkrete tilbud og vilkår som passer ditt behov.
Forbrukerrådet – kontrakt ved kjøp av båt
Kontrakt og forbrukerveiledning
En skriftlig kontrakt gjør det lettere å dokumentere hva kjøper og selger har avtalt. Forbrukerrådets båtkontrakt er et praktisk utgangspunkt ved handel mellom private. Fyll inn båtens identitet, utstyr, kjente forhold og avtalt oppgjør presist. Kontrakten erstatter ikke tilstandsundersøkelse, kontroll av eierskap eller avklaring av heftelser, men hjelper deg å samle opplysningene på ett sted.
Forbrukerrådet – sjekkliste før du låner
Forbrukerveiledning om lån
Sjekklisten hjelper deg å vurdere lånebehov og sammenligne kostnader. Se på effektiv rente og total tilbakebetaling, og undersøk hvordan nedbetalingstiden påvirker økonomien. Bruk ressursen før du legger inn en søknad eller velger mellom tilbud. En bank kan vurdere om den vil gi lån; du må samtidig vurdere om båtlivet passer inn i hverdagen og budsjettet ditt.
Finanstilsynet – virksomhetsregisteret
Myndighet og virksomhetskontroll
Virksomhetsregisteret gir informasjon om foretak og registrerte finansielle tjenester. Søk på juridisk navn og undersøk hvilken rolle aktøren har. Et domenenavn og et kjent merkenavn er ikke nok til å vise hvem du inngår avtale med. Registeret er nyttig ved kontroll av bank, forsikringsformidler eller låneformidler, men er ikke en garanti for at et bestemt tilbud passer deg.
Finansklagenemnda
Klageorgan
Finansklagenemnda gir informasjon om klager på blant annet bank- og forsikringssaker. Start med å klage skriftlig til selskapet og ta vare på dokumentasjon og svaret du får. Undersøk deretter nemndas vilkår, saksområde og framgangsmåte. En ryddig oversikt over hva som er avtalt og hva du mener er feil, gjør det lettere å få vurdert en uenighet.
Vanlige spørsmål om båtforsikring, båtlån og bank
Hva er den beste båtforsikringen?
Det avhenger av båten og bruken. Sammenlign dekningsnivå, egenandel, unntak, seilingsområde og pris for samme opplysninger. Be om skriftlig avklaring av punkter som er særlig viktige for deg.
Dekker kasko alle motorproblemer?
Nei, det bør du ikke legge til grunn. Maskinskade kan være et tilvalg og ha egne grenser og unntak. Les vilkårene for årsak, alder og vedlikehold, og undersøk hva som faktisk er valgt i tilbudet.
Trenger båten forsikring i vinteropplag?
Båten kan fortsatt være utsatt for skade og tyveri. Avklar dekning under opptak, lagring og sjøsetting. Banken kan kreve kasko gjennom lånets løpetid. Spør også om sesongvariert pris før du endrer avtalen.
Hva er forskjellen på nominell og effektiv rente?
Nominell rente beskriver selve renten. Effektiv rente tar også hensyn til relevante gebyrer og kostnader. Sammenlign tilbud for samme lånebeløp og nedbetalingstid, og les total tilbakebetaling.
Kan jeg få båtlån til en brukt båt?
Flere tilbydere beskriver lån til brukt båt, men banken må vurdere både båten og økonomien din. Alder, verdi, dokumentasjon og sikkerhet kan påvirke tilbudet. Be om vurdering før du binder deg til kjøpet.
Er et lån med pant i bolig alltid rimeligst?
Det kan ha lavere rente, men lang løpetid kan gjøre samlet kostnad større. Boligen stilles også som sikkerhet. Sammenlign konkrete tilbud og be om en egen nedbetalingsplan for båtkjøpet.
Gir Securmark automatisk forsikringsrabatt?
Nei. Spør forsikringsgiveren om hvilke tiltak som påvirker ditt tilbud og hvilke vilkår som gjelder. En rabatt, en sikkerhetsforskrift og en egenandelsordning er forskjellige ting.
Er Småbåtregisteret det samme som NOR?
Nei. Registrene har forskjellige roller. NOR kan brukes til tinglysing av rettigheter og pant etter gjeldende regler. Avklar register og framgangsmåte med bank og register for den konkrete båten.
Kan jeg leie ut båten med vanlig fritidsbåtforsikring?
Ikke anta det. Oppgi utleie eller næringsbruk til forsikringsgiveren og få bekreftet hva som dekkes. Det kan være behov for en egen avtale eller endringer i vilkårene.
Hvor finner jeg hjelp ved en forsikringstvist?
Klag skriftlig til selskapet og be om begrunnelse. Finansklagenemnda beskriver hvilke saker den kan behandle og hvordan klagen sendes. Ta vare på forsikringsbevis, vilkår, bilder og korrespondanse.
Hvorfor er de gamle banknavnene endret?
Markedet har endret seg. Fokus Bank ble Danske Bank, og norske personkunder ble senere overført til Nordea. GE Money Bank og flere gamle meglernavn er også historiske. Guiden bruker oppdaterte innganger og forklarer vesentlige endringer.
Hvorfor er lav månedsbetaling ikke alltid billigst?
Lavere månedsbetaling kan skyldes lengre løpetid. Da kan samlet rentekostnad øke selv om renten er lavere. Regneeksemplet i guiden viser dette. Bruk effektiv rente og total tilbakebetaling fra de faktiske tilbudene når du sammenligner.
Er rentene i regneeksemplet dagens båtlånsrenter?
Nei. De er oppdiktede for å vise virkningen av rente og løpetid, og gebyrer er ikke med. Tallene er verken effektive renter eller et lånetilbud. Be en tilbyder om gjeldende vilkår for den konkrete båten og din økonomi.
Kan jeg velge JBF eller Knif fritt?
Tilgang og produktvilkår må undersøkes. JBF beskriver bestemte kundegrupper. Knifs bestillingsside oppgir at båtforsikring ikke kjøpes alene. Se de lenkede sidene og avklar vilkårene før du sammenligner et mulig tilbud.
Hvem leverer båtforsikring via DNB og Nordea?
DNB oppgir Fremtind som leverandør, mens Nordea viser videre til Gjensidige. Bankinngangen og forsikringsgiveren kan dermed være forskjellige. Se hvem som er avtalepart og hvem som behandler skader i dokumentene dine.
Hva bør jeg oppgi når jeg ber om forsikringstilbud?
Beskriv båten, motoren, verdien, utstyret, bruken, seilingsområdet og opplaget presist. Oppgi også utleie, næringsbruk eller regatta dersom det er aktuelt. Bruk samme opplysninger hos flere tilbydere, så tilbudene blir lettere å sammenligne.
Er ansvarsforsikring det samme som kasko?
Nei. Ansvar gjelder rettslig erstatningsansvar innenfor avtalen, mens kasko gjelder bestemte skader på den forsikrede båten. Vilkårene og grensene må leses i det konkrete tilbudet. En produktoversikt er et utgangspunkt, ikke hele avtalen.
Hvordan finner jeg riktig forsikringsvilkår?
Se forsikringsbeviset, dokumentversjonen for avtalen og eventuelle særvilkår. Et generelt produktark eller en ny nettsidetekst kan ha et annet omfang. Be selskapet om skriftlig avklaring dersom du er usikker på hvilke dokumenter som gjelder.